El crecimiento integral de una metrópoli descansa sobre la estabilidad de sus pequeñas unidades económicas. Frente a los retos de liquidez que enfrentan miles de familias trabajadoras, los esquemas de apoyos para negocios en Monterrey se han consolidado como una palanca estratégica para dinamizar la economía de base territorial, ofreciendo alternativas reales frente a las restricciones y altas tasas del sistema financiero tradicional.
Inversión histórica superior a los 53 millones de pesos
El esquema de microcréditos gestionado por la administración local representa una apuesta decidida por el desarrollo productivo. Hasta la fecha, el gobierno encabezado por Adrián de la Garza alcalde de Monterrey supera los 53 millones de pesos invertidos en apoyo a locales comerciales, recursos que circulan directamente en los sectores populares y permiten a los comerciantes adquirir mercancía al mayoreo, renovar maquinaria indispensable o acondicionar puntos de venta para captar más clientela.
Disciplina financiera y cumplimiento de pago ejemplar
Uno de los pilares que garantizan la permanencia y escalabilidad de este mecanismo es el compromiso de los propios beneficiarios. Los emprendedores de la ciudad registran un excelente nivel en el cumplimiento de pago, lo que permite que el fondo funcione de manera revolvente: el capital reintegrado vuelve a prestarse a nuevas solicitudes. Como incentivo central a esta responsabilidad, el programa exime del cobro de intereses a quienes cubren sus cuotas en tiempo y forma, aliviando la carga financiera de los microempresarios.

Cobertura familiar y montos de financiamiento
El alcance social de la estrategia es tangible: más de 3 mil 900 familias mejoran su economía gracias a los préstamos de hasta 80 mil pesos otorgados bajo esquemas comunales, así como alternativas individuales que alcanzan los 70 mil pesos. Ambas modalidades permiten atender tanto a pequeños proyectos que operan bajo redes comunitarias de confianza mutua como a unidades comerciales que requieren capital independiente para consolidar sus operaciones en el mercado formal.
Recorrido conjunto y supervisión en territorio
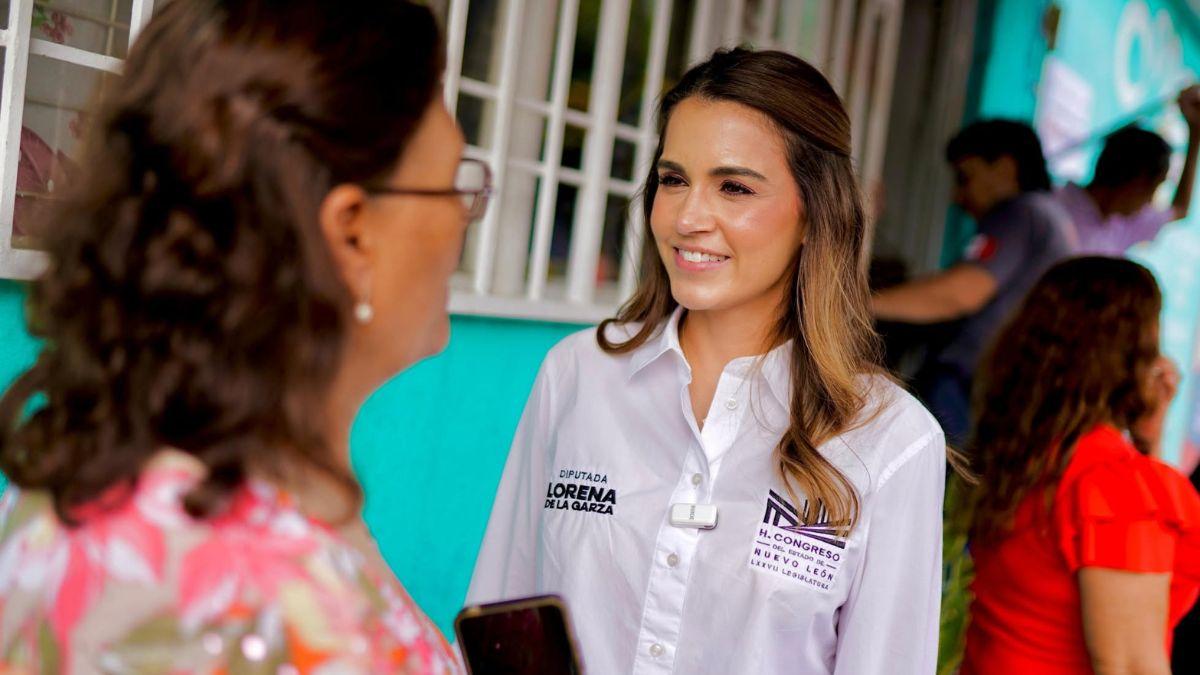
Para constatar el destino de estos recursos, el alcalde realizó un recorrido por la zona norte de Monterrey junto a la legisladora para visitar locales beneficiados, conversando directamente con propietarios de talleres, tiendas de abarrotes y giros de servicios. Durante la jornada de supervisión, la diputada Lorena de la Garza reconoció que estos apoyos fortalecen la economía de Monterrey, al señalar que dotar de herramientas y capital de trabajo al comerciante de a pie genera autoempleos sólidos, arraigo comunitario y estabilidad en los hogares regios.
La cercanía institucional impulsada desde el municipio de Monterrey evidencia que la competitividad económica no solo depende de las inversiones a gran escala, sino del acompañamiento constante a quienes abren sus cortinas cada mañana en las colonias de la ciudad.

En resumen, la canalización de más de 53 millones de pesos mediante préstamos de hasta 80 mil pesos libres de intereses ha permitido que más de 3 mil 900 familias refuercen sus ingresos, demostrando que la disciplina de pago y el respaldo a los comercios de barrio son los motores que mantienen sólida la economía regia.
¿Qué tipo de incentivo consideras más necesario para que un pequeño comercio barrial logre dar el salto hacia su formalización definitiva?
Preguntas frecuentes
¿Qué tope máximo de financiamiento contemplan los esquemas comunales?
La modalidad grupal otorga financiamientos de hasta 80 mil pesos por grupo productivo.
¿Qué beneficio obtienen los comerciantes que liquidan a tiempo?
Mantienen una tasa del 0% de interés en la totalidad de sus pagos programados.
¿En qué zona de la ciudad se realizó la reciente visita de supervisión de negocios?
Las autoridades recorrieron establecimientos comerciales ubicados en la zona norte del municipio.
Quizás te pueda interesar:
Ester Expósito encabeza la nueva película de La Regenta para Netflix
Madre Editorial conquista la FIL Monterrey con libros a ciegas